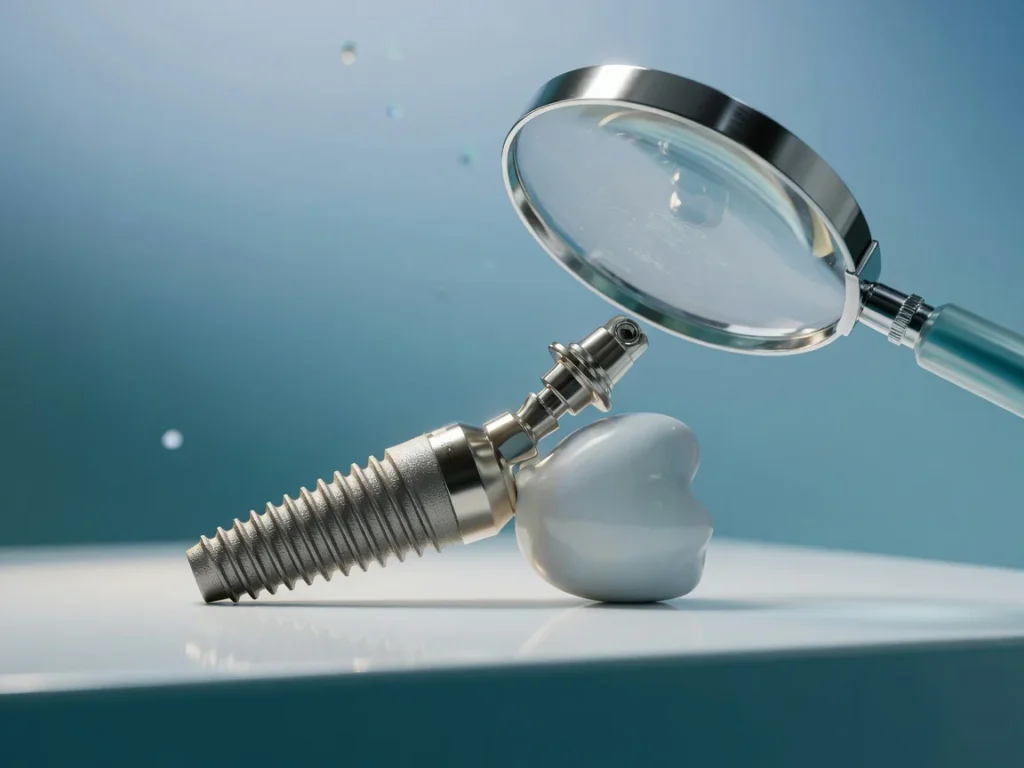
La vis implantée dans l’os, le pilier qui la relie à la dent visible et la couronne peuvent apparaître sur des lignes distinctes d’un même devis. Une garantie dentaire élevée ne couvre donc pas automatiquement l’ensemble du traitement. Le contrat doit être lu acte par acte, avant toute décision.
Quelle mutuelle rembourse un implant dentaire?
La réponse tient dans le libellé du contrat. La Sécurité sociale ne rembourse généralement ni la vis placée dans l’os ni le pilier prothétique. Ces actes sont hors nomenclature.
Une complémentaire santé pertinente mentionne donc clairement un forfait implantologie, les « actes dentaires hors nomenclature » ou les « soins non remboursés ».
Le montant doit être exprimé en euros lorsqu’il concerne l’implantation elle-même. Un pourcentage de base de remboursement peut convenir pour certains soins ou prothèses, alors qu’il ne répond pas à la dépense liée à la chirurgie implantaire. La distinction évite de sélectionner une formule attractive sur le papier, mais silencieuse sur la partie la plus coûteuse du traitement.
L’Assurance Maladie distingue les actes et prothèses dentaires remboursables des prestations qui restent hors nomenclature. Cette séparation doit se retrouver dans le tableau de garanties envoyé par l’assureur.
Une formule peut prévoir un forfait annuel, un forfait par implant ou une enveloppe partagée avec d’autres actes. La formulation exacte compte davantage que l’intitulé général « dentaire ». Le contrat doit aussi préciser si le pilier est inclus.
Sans cette mention, l’assuré ne peut pas additionner les garanties par simple déduction.
Quand ce critère ne suffit pas
Un forfait implantologie ne règle pas à lui seul la question du remboursement. Il faut encore connaître son plafond, sa période d’application et les soins inclus dans cette même enveloppe. Une couronne sur implant peut relever d’une autre ligne de garantie.
- ▸La chirurgie implantaire exige généralement un forfait dédié, car elle ne relève pas du remboursement obligatoire.
- ▸Le pilier doit être explicitement inclus dans la garantie pour éviter une dépense non couverte.
- ▸La couronne posée sur implant peut bénéficier d’une garantie distincte de celle prévue pour l’implant.
- ▸Le devis détaillé permet de rapprocher chaque poste de la ligne de garantie correspondante.
Quels éléments de l’implant dentaire sont réellement pris en charge?
Un implant dentaire forme un ensemble, mais la facturation le découpe souvent en trois postes: l’implant, le pilier et la couronne. Cette lecture séparée protège contre une confusion fréquente entre la couverture de la dent visible et celle de la chirurgie.
La vis implantée dans l’os et le pilier ne sont généralement pas remboursés par le régime obligatoire. La mutuelle doit donc prévoir une garantie propre à l’implantologie ou aux soins non remboursés. Une ligne « prothèses dentaires » peut couvrir une partie de la couronne, sans financer les deux éléments placés sous elle.
La couronne implantoportée possède une base de remboursement réglementaire. Elle est remboursable à 60 % du tarif conventionnel de 107,50 €, soit 64,50 € au titre du remboursement obligatoire. Ce montant concerne la couronne, pas la vis ni le pilier.
Le devis du chirurgien-dentiste permet d’identifier ce qui relève de chaque garantie.
| Poste du traitement | Prise en charge obligatoire | Garantie à rechercher | Risque si la ligne manque |
|---|---|---|---|
| Implant ou vis | Absente dans le cas général | Forfait implantologie ou acte hors nomenclature | Reste à charge sur la chirurgie |
| Pilier prothétique | Absente dans le cas général | Inclusion explicite dans le forfait implantologie | Facture séparée sans couverture identifiée |
| Couronne sur implant | Base réglementaire applicable | Garantie couronne ou prothèse | Confusion avec la couverture de l’implant |
Le devis sert de grille de lecture
Un patient ayant une garantie couronne généreuse peut obtenir une aide sur la prothèse visible tout en conservant un reste à charge sur l’implantation. Demander trois lignes distinctes sur le devis permet de transmettre une demande lisible à la complémentaire.
Comment lire une garantie de mutuelle pour implant?
Le terme « implantologie » doit apparaître dans la notice ou dans la réponse écrite de l’assureur. Les mentions « soins non remboursés », « hors nomenclature » ou « forfait implants » peuvent également répondre au besoin, à condition que leur champ soit défini. Le libellé précis prévaut sur une promesse commerciale générale.
Un forfait annuel correspond à une enveloppe utilisable pendant la période prévue au contrat. Il peut concerner un seul acte ou être partagé entre plusieurs actes dentaires. Un forfait par implant rattache l’aide à chaque implant posé, avec parfois une limite de nombre d’actes.
Dans les deux cas, il faut vérifier si le pilier est inclus et si la couronne relève d’une ligne distincte.
Les plafonds peuvent aussi dépendre de l’ancienneté du contrat ou d’un renfort souscrit. Une prise d’effet différée, une limitation annuelle ou une exclusion liée à la nature de l’acte modifient directement le remboursement possible. Une réponse écrite évite de s’en remettre à une lecture approximative d’un tableau.
Le guide complet des mutuelles dentaires aide à situer cette garantie parmi les autres postes de soins, mais l’implantologie demande une vérification distincte.
Cas concret
Un assuré reçoit un devis séparant implant, pilier et couronne. Son contrat annonce un forfait pour les actes hors nomenclature et une garantie prothèse. Il transmet les trois montants à sa complémentaire, puis compare la réponse avec le devis.
Il peut ainsi savoir quelle part est rattachée au forfait implantaire et quelle part concerne la couronne.
Pourquoi 200 % ou 300 % de remboursement ne suffit pas toujours?
Les pourcentages affichés dans une garantie dentaire s’appliquent à une base de remboursement. Pour la vis implantée et le pilier, l’absence habituelle de base rend ce mode de calcul peu opérant. Une garantie à 200 % BR ou 300 % BR peut donc laisser intacte la dépense liée à ces deux actes.
Le pourcentage garde un intérêt pour les soins et prothèses disposant d’une base réglementaire. La couronne sur implant peut entrer dans cette logique. Il faut toutefois vérifier le plafond global de la garantie prothèse, le montant déjà versé par le régime obligatoire et l’éventuelle limite annuelle du contrat.
Le dispositif 100 % Santé concerne des paniers de soins et de prothèses précisément définis. Il ne transforme pas automatiquement l’implantation chirurgicale en acte intégralement remboursé. La présence du mot « dentaire » dans une offre ne permet donc pas de conclure à une couverture de la vis, du pilier et de la couronne réunis.
La comparaison utile
Une mutuelle affichant un forfait en euros pour les actes implantaires fournit une information exploitable pour la vis et le pilier. Une formule centrée sur un pourcentage de prothèses apporte surtout une indication sur la couronne. Les deux garanties peuvent se compléter, sans se confondre.
Comment estimer le remboursement avant la pose d’un implant?
L’estimation commence avec un devis suffisamment détaillé. Le document doit isoler l’implant, le pilier, la couronne et, lorsque cela s’applique, les autres actes prévus. Chaque ligne est ensuite rapprochée d’une garantie précise.
Une appréciation globale du devis ne permet pas d’identifier le reste à charge de chaque poste.
La complémentaire doit recevoir le devis avant l’engagement du traitement. Sa réponse écrite doit distinguer le forfait d’implantologie, la garantie de couronne et le remboursement obligatoire annoncé pour cette dernière. Le reste à charge s’apprécie après addition de ces éléments, puis comparaison avec les honoraires du devis.
Voici les points à contrôler avant d’accepter une prise en charge:
- Vérifiez que l’implant et le pilier figurent sur des lignes séparées du devis.
- Demandez si le forfait couvre la vis et le pilier, ou seulement l’un des deux.
- Identifiez si le plafond est annuel, par acte ou partagé avec d’autres soins.
- Contrôlez la date de prise d’effet de la garantie et toute condition d’ancienneté.
- Faites préciser le traitement de la couronne sur implant dans une réponse écrite.
- Conservez le devis et l’accord reçu avant le début des soins.
Une estimation ne remplace pas le devis final
Le projet de traitement peut évoluer selon la situation clinique. Le chirurgien-dentiste reste l’interlocuteur adapté pour expliquer les actes proposés, tandis que la complémentaire confirme les conditions contractuelles applicables à chaque ligne.
Quelles questions poser avant de choisir ou changer de mutuelle?
Avant de comparer des contrats, il faut partir du soin envisagé plutôt que d’un intitulé général. Le besoin porte-t-il sur un implant déjà prévu, sur plusieurs remplacements possibles ou sur une couverture préventive pour un projet incertain? Cette réponse aide à repérer une garantie cohérente sans chercher un classement universel.
La première question à poser est directe: « Quel montant est prévu pour l’implantologie hors nomenclature? » La seconde concerne le pilier: « Est-il compris dans ce forfait? » Vient ensuite la couronne: « Quelle garantie s’applique à la couronne implantoportée, après remboursement obligatoire? »
Le contrat doit également préciser le rythme de renouvellement de l’enveloppe, les plafonds applicables et les éventuelles exclusions. Un plafond partagé avec d’autres actes peut réduire la somme encore disponible au moment du traitement. Une formule plus large n’apporte pas forcément une meilleure couverture si le forfait est absorbé par plusieurs dépenses.
Changer de contrat demande un calendrier
Un changement de complémentaire peut entraîner une période d’application différente ou des conditions propres au nouveau contrat. Il est préférable d’obtenir les modalités écrites avant de programmer les soins. La date de prise en charge doit être compatible avec le calendrier du traitement, sans présumer de droits qui ne sont pas confirmés.
Les réponses qui évitent les malentendus sur le remboursement
Une couronne remboursée signifie-t-elle que l’implant l’est aussi?
Non. La couronne sur implant peut bénéficier d’une base de remboursement, tandis que l’implant et le pilier restent généralement hors nomenclature. La garantie prothèse et le forfait implantologie doivent être lus séparément.
Un devis ventilé permet de demander à la complémentaire quelle somme elle attribue à chacune des trois lignes.
Un forfait annuel peut-il servir pour plusieurs actes?
Cela dépend de la rédaction du contrat. Un forfait annuel peut être réservé à l’implantologie ou partagé avec d’autres prestations dentaires. Il faut demander quels actes consomment cette enveloppe et quel plafond demeure disponible.
Le montant affiché ne suffit pas sans connaître son périmètre et sa période d’utilisation.
Le 100 % Santé couvre-t-il une pose d’implant?
Le 100 % Santé concerne des paniers définis de prothèses et de soins dentaires. Il ne permet pas de déduire une prise en charge automatique de la vis implantée ou du pilier. Le devis doit donc être vérifié ligne par ligne, avec la complémentaire, avant toute décision financière.
Une décision fondée sur le devis et le contrat
Une couverture adaptée repose sur deux documents: le devis détaillé du chirurgien-dentiste et la confirmation écrite de la complémentaire. L’implant, le pilier et la couronne doivent y apparaître comme des postes distincts. Cette méthode permet de repérer un forfait implantologie, une garantie prothèse et les plafonds susceptibles de limiter le remboursement.
Le pourcentage dentaire seul ne renseigne pas suffisamment sur la chirurgie implantaire. Avant de signer un devis ou de modifier un contrat, demandez au chirurgien-dentiste d’expliquer les actes proposés et à la mutuelle de confirmer leur prise en charge. Cet article ne remplace pas l’avis personnalisé de votre chirurgien-dentiste.